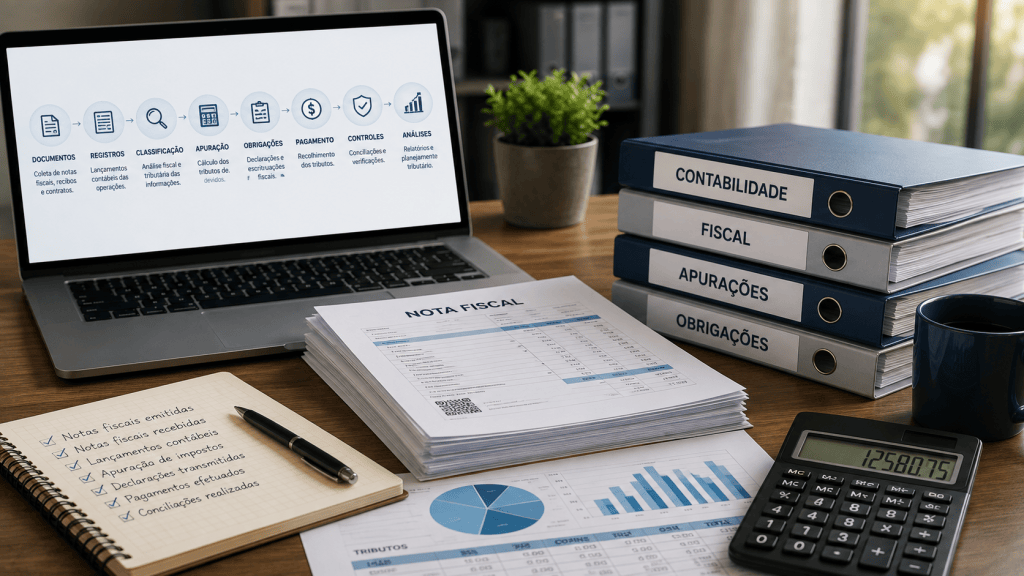
Da emissão da nota fiscal ao pagamento dos impostos: entenda como a contabilidade tributária funciona na prática e por que informações corretas podem evitar riscos, desperdícios e decisões erradas.
- O que é contabilidade tributária?
- Como a contabilidade tributária funciona na prática?
- 4. Apuração dos tributos
- 5. Cumprimento das obrigações acessórias
- 6. Pagamentos, retenções e controles
- 7. Conferência e conciliação
- 8. Análise e planejamento
- Exemplo completo: do serviço ao imposto
- Onde surgem os erros tributários?
- Exemplo: o problema começou antes do imposto
- Aplicação da contabilidade tributária na gestão
- Contabilidade tributária e compliance fiscal
- Como a Reforma Tributária muda esse processo?
- Atenção especial em 2026
- Tecnologia substituirá a contabilidade tributária?
- Checklist: sua empresa possui uma rotina tributária organizada?
- Conclusão
- Perguntas frequentes
Todo mês, milhares de empresas recebem suas guias de impostos.
Para o empresário, o processo muitas vezes parece começar e terminar ali:
recebeu a guia → pagou → assunto encerrado.
Mas o cálculo daquele imposto começou muito antes.
Começou quando uma venda foi realizada.
Quando uma nota fiscal foi emitida.
Quando uma mercadoria foi comprada.
Quando um serviço foi contratado.
Quando houve uma retenção.
Quando uma despesa foi registrada.
Quando uma informação entrou no sistema.
A contabilidade tributária transforma todas essas operações em informações fiscais e contábeis que permitem determinar corretamente os tributos e as obrigações da empresa.
Para entender como isso funciona, vamos acompanhar o processo na prática.
Conheça também como o planejamento tributário transforma informações fiscais em decisões empresariais.
Ler sobre planejamento tributárioO que é contabilidade tributária?
Contabilidade tributária é a área responsável por interpretar os efeitos tributários das operações de uma empresa e relacioná-los aos seus registros contábeis e fiscais.
Ela participa da:
- identificação dos tributos;
- classificação das operações;
- apuração;
- controle;
- cumprimento das obrigações;
- conferência;
- gestão de riscos;
- análise tributária;
- tomada de decisões.
Portanto, não é simplesmente uma área que “calcula impostos”.
É parte do sistema de informação da empresa.
Como a contabilidade tributária funciona na prática?
Podemos dividir o processo em oito etapas.
1. Coleta das informações
Tudo começa pelos dados.
A contabilidade precisa receber informações sobre aquilo que aconteceu na empresa.
Entre elas:
- notas fiscais emitidas;
- notas fiscais recebidas;
- receitas;
- despesas;
- extratos bancários;
- folha de pagamento;
- contratos;
- retenções;
- compras;
- vendas;
- movimentações de estoque;
- importações, quando existentes.
Se os dados de origem estiverem errados, o resultado final também poderá estar.
Existe uma lógica simples:
informação incorreta na entrada pode produzir imposto incorreto na saída.
2. Registro contábil e fiscal
Depois da coleta, as operações precisam ser registradas adequadamente.
Uma venda não é apenas “dinheiro entrando”.
Contabilmente, existe uma receita.
Pode existir um cliente a receber.
Posteriormente, ocorre o recebimento.
Dependendo da operação, também existem efeitos fiscais.
Essa organização permite que a empresa mantenha histórico e rastreabilidade das operações.
3. Classificação fiscal
Esta é uma etapa crítica.
Uma operação precisa ser corretamente identificada para que a legislação adequada seja aplicada.
Dependendo do negócio, podem ser analisados elementos como:
- natureza da operação;
- produto ou serviço;
- classificação fiscal;
- município ou estado;
- origem e destino;
- tributação aplicável;
- retenções;
- regime tributário.
Um erro de classificação pode acompanhar a operação inteira.
Exemplo
Uma empresa possui duas atividades diferentes.
Uma receita pertence à atividade A.
Outra pertence à atividade B.
Se todas forem tratadas da mesma forma sem observar as regras aplicáveis, a apuração pode ficar incorreta.
Por isso, segregar corretamente as receitas não é mero detalhe administrativo.
Pode alterar a tributação.
4. Apuração dos tributos
Depois que as informações estão organizadas e classificadas, começa a apuração.
É nesse momento que são aplicadas as regras tributárias pertinentes à empresa.
Dependendo do regime e da atividade, podem aparecer tributos como:
- IRPJ;
- CSLL;
- ICMS;
- ISS;
- IPI;
- PIS;
- COFINS;
- contribuições previdenciárias;
- além de outros aplicáveis à operação.
No Simples Nacional, diversas empresas recolhem tributos por meio do DAS, mas a correta classificação das receitas continua sendo importante para determinar a tributação.
O cálculo não começa na calculadora
Esse é um conceito importante.
A parte matemática costuma ser a etapa final.
Antes dela é necessário responder:
qual regra deve ser aplicada?
Um cálculo perfeito baseado em uma classificação errada continua produzindo um resultado errado.
5. Cumprimento das obrigações acessórias
Depois da apuração, a empresa ainda pode ter informações que precisam ser transmitidas ao Fisco.
As chamadas obrigações acessórias podem envolver declarações, escriturações e documentos eletrônicos, dependendo do regime e da operação.
Entre os exemplos encontrados no ambiente empresarial estão obrigações relacionadas ao:
- SPED;
- EFD;
- DCTFWeb;
- eSocial;
- documentos fiscais eletrônicos;
- declarações estaduais;
- declarações municipais.
A lista aplicável varia de empresa para empresa.
Exemplo simples
Imagine que uma empresa calcule e pague corretamente determinado tributo.
Porém, deixa de entregar uma declaração obrigatória.
O pagamento correto não significa necessariamente que todas as obrigações foram cumpridas.
Tributação também envolve informação.
6. Pagamentos, retenções e controles
Após a apuração são emitidas as guias aplicáveis.
Mas a gestão tributária não deveria simplesmente terminar no pagamento.
É necessário controlar:
- vencimentos;
- valores pagos;
- retenções sofridas;
- retenções efetuadas;
- parcelamentos;
- compensações;
- créditos;
- eventuais saldos;
- comprovantes.
Esses controles ajudam a evitar pagamentos duplicados, atrasos e perda de informações.
7. Conferência e conciliação
Uma contabilidade tributária bem estruturada também confere se as informações conversam entre si.
Por exemplo:
as notas emitidas correspondem ao faturamento contabilizado?
os impostos registrados correspondem às apurações?
os pagamentos aparecem na movimentação bancária?
as retenções foram consideradas?
as informações declaradas são compatíveis com os registros?
Esse processo ajuda a identificar diferenças antes que elas se transformem em problemas maiores.
8. Análise e planejamento
Finalmente chegamos à etapa que transforma a rotina fiscal em informação estratégica.
Depois de apurar e controlar os dados, é possível analisar:
- carga tributária efetiva;
- evolução dos impostos;
- relação imposto/faturamento;
- créditos;
- riscos;
- impacto de novas operações;
- comparação de regimes;
- oportunidades legais;
- efeitos da expansão.
É aqui que os dados históricos ajudam a empresa a decidir o futuro.
Exemplo completo: do serviço ao imposto
Imagine uma empresa de consultoria que presta um serviço por R$ 20.000.
Etapa 1 — operação
O serviço é prestado.
Etapa 2 — documento
A empresa emite a NFS-e correspondente.
Etapa 3 — registro
A receita é registrada nos controles fiscais e contábeis.
Etapa 4 — classificação
É identificada a natureza da receita e as regras aplicáveis à atividade.
Etapa 5 — retenções
Verifica-se se a operação possui alguma retenção aplicável.
Etapa 6 — apuração
O valor entra na apuração tributária conforme o regime da empresa.
Etapa 7 — obrigação
As informações são utilizadas nas declarações e escriturações aplicáveis.
Etapa 8 — análise
A receita passa a integrar os indicadores utilizados para acompanhar faturamento, carga tributária e planejamento.
Perceba:
a guia de imposto é resultado de uma cadeia de informações.
Onde surgem os erros tributários?
Os problemas nem sempre começam no departamento fiscal.
Podem começar na venda.
No cadastro.
No contrato.
Na nota.
No sistema.
Alguns exemplos:
- CNAE incompatível com a atividade realizada;
- produto cadastrado incorretamente;
- receita classificada de forma inadequada;
- nota fiscal emitida com informação errada;
- retenção ignorada;
- documento não enviado à contabilidade;
- mudança de operação não comunicada;
- sistema desatualizado;
- cadastro de cliente ou fornecedor incompleto.
Isso demonstra que compliance tributário depende da empresa inteira, não somente do contador.
Exemplo: o problema começou antes do imposto
Uma empresa começa a oferecer um novo serviço.
O comercial fecha contratos.
O financeiro recebe.
As notas são emitidas utilizando a configuração que já existia no sistema.
Meses depois, descobre-se que a nova atividade possuía tratamento tributário diferente.
O problema não começou quando o imposto foi calculado.
Começou quando a nova operação foi implantada sem análise tributária prévia.
Por isso, uma boa prática é:
mudou a operação? Consulte o tributário antes.
Aplicação da contabilidade tributária na gestão
Quando bem estruturada, a contabilidade tributária fornece informações que ajudam em diversas decisões.
Formação de preços
Tributos fazem parte da estrutura econômica da operação.
Ignorá-los pode criar preços que parecem lucrativos, mas apresentam margem insuficiente.
Expansão
Abrir filial ou começar a operar em outro estado pode alterar obrigações e custos.
Novos produtos e serviços
Antes do lançamento, é possível analisar o tratamento fiscal da nova operação.
Importação
Operações internacionais exigem análise de diversos tributos, documentos e procedimentos.
E-commerce
Vendas para consumidores localizados em diferentes estados exigem atenção às regras aplicáveis às operações interestaduais.
Contratação
Dependendo da estrutura da empresa, folha e contratação também podem produzir impactos tributários relevantes.
Contabilidade tributária e compliance fiscal
Compliance fiscal significa criar condições para que a empresa cumpra corretamente suas obrigações tributárias.
Isso envolve:
processos + controles + pessoas + tecnologia + informação.
Não basta confiar apenas na memória de alguém.
Empresas organizadas criam procedimentos.
Por exemplo:
Todo novo produto deve passar por revisão fiscal antes de ser cadastrado.
Toda nova atividade deve ser comunicada à contabilidade antes do início.
Notas recebidas devem ser encaminhadas dentro de determinado prazo.
Alterações contratuais devem ser analisadas antes da assinatura quando houver impacto tributário.
Pequenos controles podem evitar problemas relevantes.
Como a Reforma Tributária muda esse processo?
A Reforma Tributária do Consumo aumenta ainda mais a importância da qualidade dos dados.
CBS e IBS estão sendo incorporados ao ambiente fiscal brasileiro e 2026 funciona como período de testes e adaptação.
Documentos fiscais eletrônicos estão passando por adequações para receber informações relacionadas aos novos tributos.
Além disso, a nova arquitetura tecnológica trabalha com mecanismos como apuração assistida, aumentando a importância da consistência das informações enviadas ao ambiente fiscal.
Isso reforça um princípio:
quanto mais digital se torna o sistema tributário, menor é o espaço para informações inconsistentes.
Atenção especial em 2026
A empresa não deve simplesmente assumir que todas as regras de CBS e IBS estão estáticas.
Durante a implementação, cronogramas, documentos técnicos e regras operacionais vêm sendo publicados e atualizados pelos órgãos responsáveis.
Por isso, sistemas, emissores e procedimentos fiscais precisam ser acompanhados continuamente.
O empresário não precisa dominar essas mudanças.
Mas sua estrutura contábil e fiscal precisa acompanhá-las.
Tecnologia substituirá a contabilidade tributária?
A tecnologia tende a automatizar cada vez mais tarefas operacionais.
Cálculos.
Importação de documentos.
Conferências.
Integrações.
Apurações.
Mas existe uma diferença entre processar informações e interpretar um negócio.
A tecnologia pode calcular rapidamente.
A decisão sobre:
- qual estrutura utilizar;
- como reorganizar uma operação;
- quais riscos precisam ser avaliados;
- como interpretar determinado cenário;
- como preparar a empresa para uma mudança;
continua exigindo análise profissional.
O futuro da contabilidade tributária tende, portanto, a ser menos digitação e mais análise.
Checklist: sua empresa possui uma rotina tributária organizada?
Faça uma avaliação rápida:
- ☐ Notas fiscais são emitidas com informações revisadas?
- ☐ Documentos chegam à contabilidade dentro do prazo?
- ☐ Novos produtos e serviços passam por análise fiscal?
- ☐ As receitas são corretamente classificadas?
- ☐ Retenções são controladas?
- ☐ Tributos pagos são conciliados?
- ☐ Pendências fiscais são acompanhadas?
- ☐ O regime tributário é revisado periodicamente?
- ☐ Alterações na operação são comunicadas previamente?
- ☐ A empresa está acompanhando os impactos da Reforma Tributária?
Quanto mais respostas negativas, maior a necessidade de revisar os processos.
Conclusão
A contabilidade tributária funciona como uma cadeia.
Documento → registro → classificação → apuração → obrigação → pagamento → conferência → análise.
Quando uma dessas etapas apresenta falhas, o problema pode chegar ao final do processo em forma de imposto incorreto, retrabalho, multa ou decisão equivocada.
Quando todas estão integradas, a empresa ganha:
- segurança;
- organização;
- previsibilidade;
- informação;
- capacidade de planejamento.
Por isso, a melhor contabilidade tributária não é aquela que simplesmente gera a guia mais rápido.
É aquela que consegue explicar de onde os números vieram, por que o imposto foi calculado daquela maneira e o que essas informações dizem sobre o futuro da empresa.
A JCS transforma rotina fiscal em informação para decisão.
Na JCS Consultoria e Inteligência Digital, contabilidade, tributário e gestão trabalham de forma integrada.
Nosso objetivo é ajudar o empresário a manter sua empresa regular, compreender sua carga tributária, antecipar riscos e encontrar oportunidades legais de eficiência.
Quer avaliar a estrutura tributária da sua empresa?
Fale com a JCS para uma conversa inicial e descubra quais informações precisam ser analisadas.
Solicitar atendimento inicialPerguntas frequentes
Como funciona a contabilidade tributária?
Ela coleta e organiza informações da empresa, classifica as operações, aplica a legislação, apura tributos, cumpre obrigações fiscais, realiza controles e produz informações para análise.
Qual a função da contabilidade tributária?
Garantir tratamento adequado das informações tributárias e fornecer suporte para conformidade, controle de riscos e planejamento.
Quais documentos são utilizados?
Depende da empresa, mas podem incluir notas fiscais, extratos, documentos de compras, folha, contratos, comprovantes, relatórios e documentos relacionados às operações.
Um erro na nota fiscal pode afetar o imposto?
Sim. Dependendo do erro e da operação, informações incorretas no documento fiscal podem afetar classificação, apuração e obrigações.
O Simples Nacional elimina a necessidade desses controles?
Não. Empresas do Simples também precisam controlar faturamento, receitas, documentos, atividades, retenções, limites e demais requisitos aplicáveis.
Conteúdo de caráter informativo. A aplicação das regras tributárias depende da análise individual de cada empresa e da legislação vigente.
↑

Deixe um comentário