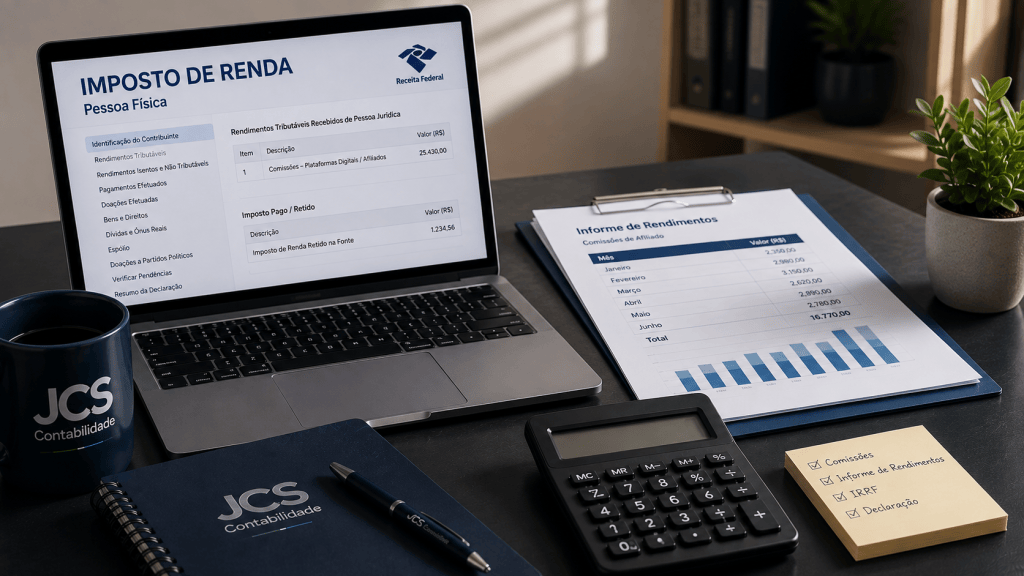
Declarar comissões de afiliado no Imposto de Renda exige identificar três pontos antes de escolher qualquer ficha: quem recebeu o valor, quem realizou o pagamento e em qual país está a fonte pagadora.
O procedimento muda quando a comissão é recebida por uma pessoa física, por um CNPJ, de uma empresa brasileira ou de uma fonte localizada no exterior. Este guia apresenta o caminho geral e os documentos que ajudam a evitar inconsistências.
Neste artigo- Por que declarar corretamente
- Identifique a fonte pagadora
- Comissão paga por empresa brasileira
- Quando usar o Carnê-Leão
- Comissões recebidas pelo CNPJ
- Documentos necessários
- Erros mais comuns
- Como agir na malha fiscal
- Perguntas frequentes
Por que declarar corretamente é tão importante
A Receita Federal cruza a declaração do contribuinte com informações fornecidas por empresas, instituições financeiras e outras entidades. Isso não significa que todas as plataformas usem exatamente a mesma obrigação acessória, mas os pagamentos e as movimentações podem aparecer em diferentes bases fiscais e financeiras.
Uma divergência não coloca a declaração automaticamente em malha em todos os casos, porém pode gerar pendência e necessidade de comprovação. O caminho seguro é conciliar informes, relatórios das plataformas, notas fiscais e extratos antes de preencher a declaração.
Primeiro passo: identifique a fonte pagadora
| Quem recebeu | Quem pagou | Tratamento geral |
|---|---|---|
| Pessoa física | Pessoa jurídica brasileira | Rendimento de pessoa jurídica; confira informe e eventual IRRF |
| Pessoa física | Pessoa física | Pode estar sujeito ao Carnê-Leão mensal |
| Pessoa física | Fonte no exterior | Carnê-Leão, conversão e regras internacionais aplicáveis |
| CNPJ | Plataforma, produtor ou empresa | Receita empresarial e obrigações do regime tributário |
O nome da plataforma não basta. Confirme o CNPJ ou país da fonte pagadora indicado no contrato, no relatório e no comprovante. Em alguns modelos, a plataforma apenas processa o pagamento e a fonte real pode ser outra empresa.
Comissão paga por empresa brasileira à pessoa física
Quando uma pessoa jurídica brasileira paga rendimentos tributáveis a uma pessoa física, esses valores não são, em regra, submetidos ao recolhimento mensal do Carnê-Leão. Eles devem ser declarados de acordo com a natureza do rendimento e com o comprovante fornecido pela fonte pagadora, normalmente na ficha de rendimentos tributáveis recebidos de pessoa jurídica.
- confira razão social e CNPJ da fonte;
- some os valores recebidos no ano conforme o informe;
- verifique se houve Imposto de Renda Retido na Fonte;
- registre rendimento e retenção nos campos correspondentes;
- compare o total com extratos e relatórios da plataforma.
Se a fonte não disponibilizar um informe, solicite esclarecimento e preserve relatórios detalhados. Não invente um CNPJ nem trate automaticamente a plataforma intermediadora como fonte pagadora.
Quando usar o Carnê-Leão
Segundo a Receita Federal, o Carnê-Leão é a apuração mensal do imposto sobre rendimentos recebidos por pessoa física residente no Brasil de outra pessoa física ou de fonte situada no exterior. O pagamento, quando devido, vence no último dia útil do mês seguinte ao recebimento.
Portanto, uma comissão paga diretamente por uma empresa brasileira não deve ser lançada no Carnê-Leão apenas porque não houve retenção. A Receita também esclarece que rendimentos de pessoa jurídica podem ser informados no demonstrativo para fins de Livro Caixa em situações de trabalho não assalariado, mas não ficam sujeitos ao pagamento mensal do Carnê-Leão.
O que é o Carnê-Leão · Rendimentos sujeitos à apuração mensal
Comissões recebidas do exterior
Rendimentos de fonte situada no exterior recebidos por pessoa física residente no Brasil estão, em geral, sujeitos ao Carnê-Leão. É necessário observar a data do recebimento, conversão para reais, país de origem e eventual imposto pago fora do Brasil. Tratados e reciprocidade podem afetar a compensação, por isso a análise deve ser individual.
Os dados do Carnê-Leão Web podem ser importados para a declaração anual. Guarde contratos, extratos, comprovantes do câmbio e do imposto estrangeiro.
Comissões recebidas pelo CNPJ
Se o contrato e o recebimento pertencem à empresa, a comissão é receita empresarial e deve ser documentada e tributada conforme o regime escolhido. Ela não é lançada integralmente como rendimento pessoal do sócio.
- Receita da empresa: entra na apuração empresarial e nas obrigações do regime, como PGDAS-D no Simples Nacional ou escriturações e declarações correspondentes nos demais regimes;
- Pró-labore: é rendimento tributável do sócio, com tratamento previdenciário e fiscal próprio;
- Lucros e dividendos: devem ser informados conforme a legislação vigente e sustentados pela escrituração e pelos resultados da empresa;
- Participação societária: o sócio também informa a participação no CNPJ em Bens e Direitos quando aplicável.
Ter CNPJ não elimina automaticamente a obrigação de entregar a declaração de pessoa física. Os critérios de obrigatoriedade são verificados a cada exercício.
Entenda os critérios antes de decidir como receber suas comissões.
Ler o guia de contabilidade para afiliados Simular regime tributárioDocumentos necessários antes de declarar
- informes de rendimentos das fontes pagadoras;
- relatórios mensais de comissões;
- extratos bancários e comprovantes de recebimento;
- DARFs e registros do Carnê-Leão, quando aplicável;
- comprovantes de imposto pago no exterior;
- notas fiscais e contratos;
- balancete, razão ou relatório contábil da empresa;
- comprovantes de pró-labore, retenções e distribuições.
Valores líquidos recebidos podem conter taxas, retenções ou descontos. Não presuma que o depósito bancário corresponde sempre ao rendimento bruto que deve ser informado; faça a conciliação com o documento da fonte.
Erros mais comuns na declaração
- Usar Carnê-Leão para qualquer comissão: ele não é a regra geral para pagamentos de pessoa jurídica brasileira.
- Informar apenas o valor líquido depositado: taxas e retenções precisam ser conciliadas com o rendimento bruto.
- Escolher a fonte pagadora errada: a plataforma de pagamento pode não ser a contratante.
- Declarar pró-labore como lucro: são rendimentos de natureza diferente.
- Tratar todo lucro como isento sem escrituração: distribuição e comprovação devem respeitar a legislação vigente.
- Ignorar rendimentos estrangeiros: eles possuem apuração, câmbio e documentação específicos.
O que fazer se a declaração estiver na malha fiscal
- acesse o Meu Imposto de Renda no e-CAC e verifique a pendência;
- compare os valores com informes, relatórios e extratos;
- se houver erro e ainda não tiver começado procedimento fiscal, envie declaração retificadora;
- se os dados estiverem corretos, reúna os documentos que os comprovam;
- se houver intimação, siga o prazo e as instruções do documento.
A Receita informa que uma declaração pode ser retificada enquanto não tiver sido iniciado procedimento fiscal. Após uma intimação, não presuma que basta enviar outra declaração: analise a exigência e responda pelo canal indicado. Consulte as orientações sobre declaração retificadora e malha fiscal.
Perguntas frequentes
Comissão pequena também precisa ser informada?
Se a pessoa estiver obrigada a entregar a declaração, deve informar os rendimentos conforme as regras de cada ficha, ainda que isoladamente sejam pequenos. Faixa sem imposto não significa que o rendimento possa ser omitido.
Comissão de empresa brasileira entra no Carnê-Leão?
Em regra, não. Rendimentos pagos por pessoa jurídica brasileira seguem a tributação na fonte e o ajuste anual aplicáveis. Carnê-Leão é direcionado principalmente a valores recebidos de pessoa física ou do exterior.
É possível pagar Carnê-Leão atrasado?
Sim, quando a apuração realmente era devida, com os acréscimos legais. Antes de gerar o DARF, confirme a natureza da fonte e refaça os cálculos no sistema oficial.
Ter CNPJ elimina o IRPF do sócio?
Não. O sócio verifica os critérios de obrigatoriedade e, quando obrigado, informa participação societária, pró-labore, lucros, retenções e os demais rendimentos e bens.
Precisa revisar suas comissões antes de declarar?
A JCS ajuda a identificar a fonte pagadora, conciliar informes e organizar o tratamento correto de cada rendimento.
Solicitar atendimento Conhecer os planosConteúdo informativo, atualizado em agosto de 2026. O tratamento depende da fonte pagadora, do país de origem, do tipo de rendimento e da legislação do exercício. Procure análise profissional individualizada.
↑


Deixe um comentário