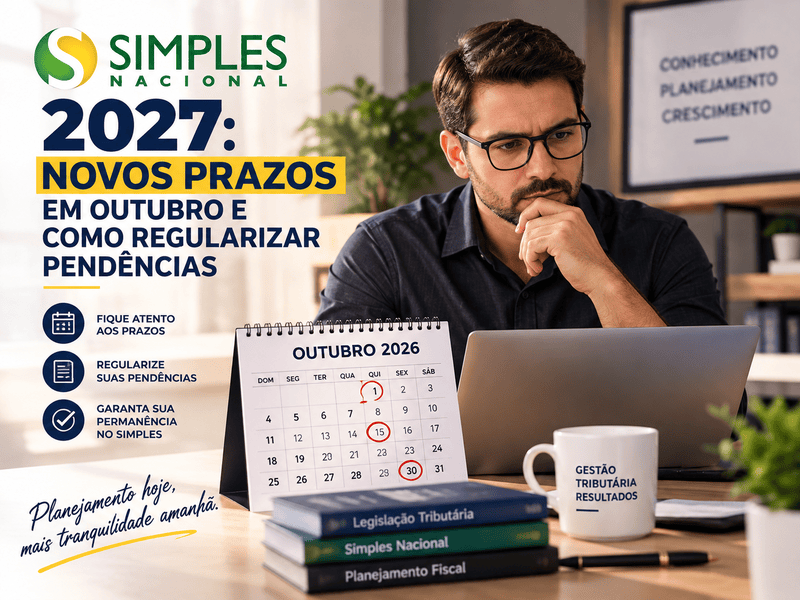
Microempresas e empresas de pequeno porte ganharam mais tempo para organizar as decisões tributárias de 2027. A Resolução CGSN nº 194, publicada em 28 de setembro de 2026, alterou o calendário que vinha sendo divulgado anteriormente.
Agora existem datas diferentes para solicitar ingresso ou retorno ao Simples Nacional, regularizar pendências e escolher o recolhimento regular do IBS e da CBS. Como os procedimentos são parecidos, é fácil confundir uma decisão com a outra.
Este artigo explica o novo calendário e os cuidados necessários antes de concluir qualquer opção.
Neste artigo
Qual é o novo prazo do Simples Nacional 2027?
A empresa que deseja ingressar ou retornar ao Simples Nacional em 2027 poderá apresentar a solicitação até 15 de outubro de 2026. Quando confirmada, a opção produzirá efeitos a partir de 1º de janeiro de 2027.
O novo calendário oficial ficou assim:
- ingresso ou retorno ao Simples Nacional: até 15 de outubro de 2026;
- regularização de pendências impeditivas: até 30 de outubro de 2026;
- opção pelo regime regular de IBS e CBS: até 30 de outubro de 2026;
- cancelamento das opções: de 3 de novembro a 20 de dezembro de 2026.
As datas foram ajustadas pelo Comitê Gestor do Simples Nacional. Por isso, conteúdos publicados antes da Resolução CGSN nº 194 podem apresentar prazos que já não correspondem ao calendário mais recente.
Quem precisa fazer a solicitação?
O pedido de opção é destinado principalmente às empresas que não estão atualmente no Simples Nacional e desejam ingressar ou retornar ao regime em 2027.
Uma empresa que já está regularmente enquadrada no Simples não precisa solicitar novamente sua permanência apenas porque o calendário mudou. Entretanto, ela pode precisar tomar uma decisão separada sobre a forma de recolhimento do IBS e da CBS.
Também é importante não confundir Simples Nacional com Simei. Para quem pretende optar pelo enquadramento como MEI, a Receita Federal esclareceu que a opção pelo Simei continua prevista para janeiro de 2027, desde que os requisitos legais sejam atendidos.
O que fazer quando o pedido é indeferido?
Débitos, irregularidades cadastrais e outras restrições podem impedir o deferimento da opção. Segundo a Receita Federal, grande parte das solicitações analisadas em setembro apresentou algum impedimento.
Se o pedido foi inicialmente indeferido, o primeiro passo é identificar a causa exata. A providência necessária pode envolver pagamento, parcelamento, regularização cadastral ou correção de uma obrigação pendente.
O prazo para resolver os impedimentos termina em 30 de outubro de 2026. Essa data é fixa. Portanto, quem deixa para consultar a situação nos últimos dias terá menos tempo para corrigir problemas e confirmar os efeitos da regularização.
Não basta realizar um pagamento sem acompanhar o processamento. É recomendável guardar comprovantes, consultar novamente o sistema e verificar se todas as pendências foram efetivamente baixadas.
Simples Nacional e IBS/CBS são decisões diferentes
Uma das principais fontes de confusão é acreditar que a opção pelo Simples Nacional e a escolha do regime de IBS/CBS representam o mesmo procedimento.
Não representam.
A primeira decisão define se a empresa estará enquadrada no Simples Nacional em 2027. A segunda se aplica à empresa optante pelo Simples que pretende recolher IBS e CBS pelo regime regular, fora do DAS.
Assim, uma empresa pode permanecer no Simples para os demais tributos e, ao mesmo tempo, recolher IBS e CBS segundo as regras do regime regular. Essa alternativa costuma ser chamada informalmente de Simples Nacional híbrido.
O prazo para escolher o regime regular do IBS e da CBS para o primeiro semestre de 2027 termina em 30 de outubro de 2026.
É possível cancelar a escolha?
O calendário divulgado pelo Ministério da Fazenda prevê a possibilidade de cancelamento das opções entre 3 de novembro e 20 de dezembro de 2026.
Essa janela pode ser útil quando a empresa identifica, após uma análise mais completa, que a decisão apresentada não corresponde ao cenário mais adequado.
Ainda assim, não é recomendável escolher um regime de forma provisória sem calcular seus efeitos. Clientes, fornecedores, margem, créditos tributários, preços e estrutura de custos podem alterar completamente o resultado.
Como se preparar antes dos prazos?
Antes de concluir a decisão, reúna:
- situação fiscal e cadastral da empresa;
- faturamento acumulado e projeção para 2027;
- relação de clientes pessoas físicas e jurídicas;
- principais despesas e fornecedores;
- documentos fiscais emitidos e recebidos;
- margem das operações;
- impacto comercial dos créditos de IBS e CBS.
O regime mais simples de operar não é necessariamente o mais vantajoso. Da mesma forma, uma possibilidade de crédito não representa economia automática.
Simule antes de decidir
A comparação deve ser realizada com os números reais da empresa. O RegimeCerto ajuda a visualizar cenários tributários e serve como ponto de partida para uma análise mais estruturada.
Precisa regularizar ou analisar sua opção?
A JCS Consultoria e Inteligência Digital pode verificar o cenário da empresa, identificar pontos de atenção e apoiar a tomada de decisão antes do encerramento dos prazos.
Fontes oficiais
- Ministério da Fazenda — Simples Nacional 2027 tem novos prazos
- Receita Federal — balanço das solicitações do Simples Nacional
- Receita Federal — opção pelo Simei permanece em janeiro
Conteúdo educativo. A decisão depende da situação fiscal, das atividades e dos dados concretos de cada empresa. O artigo não substitui análise contábil e tributária individualizada.


Deixe um comentário